解构 11 万星开源多智能体量化框架 TradingAgents:金融决策如何告别大模型幻觉?
核心导读:用单提示词让大模型推荐股票,往往充斥着盲目看多与幻觉交易。开源量化系统 TradingAgents 在 GitHub 上斩获超 11 万 Star,它将专业投研室完整搬到了代码中:多路分析师并行采集、多空研究员激辩质询、独立风控与投资经理终审 veto,配合严格防范未来信息泄漏的时间切片机制,为复杂业务场景下的多智能体协同提供了极高参考价值的工程范式。
如果给一个常规的大语言模型扔进某只股票的研报,并提示它给出买卖建议,它给出的结论通常看起来专业详尽,但只要稍加推敲,就会发现严重的单边偏见与事实幻觉。单智能体面对复杂的金融时序和高维非线性博弈时,缺乏自我反思与外部监督,极易被表面情绪带偏。
由投研团队开源的 TradingAgents,在 GitHub 上斩获了超过 11.8 万颗 Star。它的核心思路不是训练专属金融小模型,而是借助 LangGraph 状态图与智能体角色拆分,把华尔街成熟的投研决策分工完整代码化。
01 / 角色解耦:多路分析师与工具并行调用
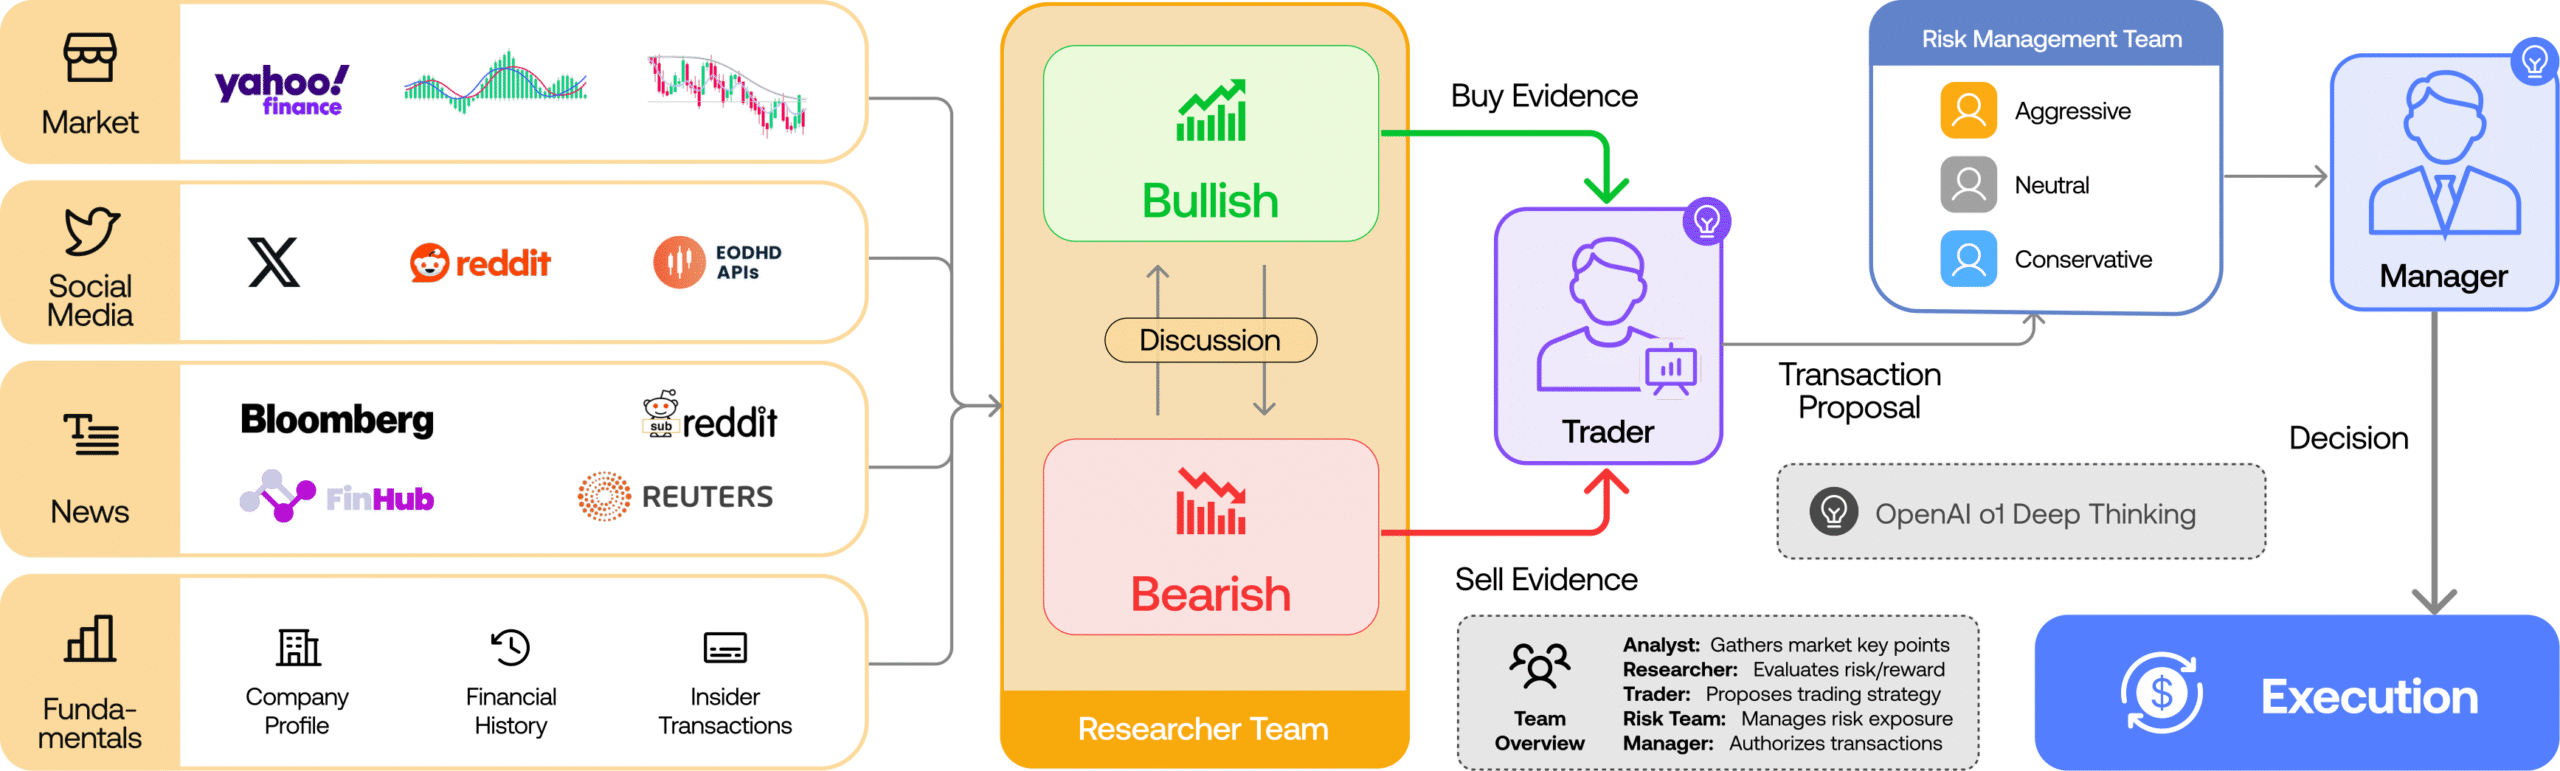
真实投研机构从不依赖单一视角的分析师。在 TradingAgents 内部,分析阶段被拆解为四个互不干扰、并行执行的专业角色:
- 基本面分析师(Fundamentals Analyst):专职负责读取 SEC EDGAR 官方备案数据库,解析 10-K 年报、10-Q 季报中的关键财务比率(ROE、流动比率、毛利率走势),评估企业内在价值。
- 市场情绪分析师(Sentiment Analyst):实时汇总 StockTwits、Reddit 等社区讨论热度,辅以社交帖子过滤算法剔除垃圾广告,提炼短线情绪偏向。
- 宏观新闻分析师(News Analyst):接入 FRED(美联储经济数据库)与预测市场(Polymarket),监控利率、通胀、大宗商品及国际突发事件对资产标的的外溢效应。
- 技术分析师(Technical Analyst):基于真实行情数据计算 MACD、RSI、布林带等常用指标,识别量价背离与形态支撑阻力位。
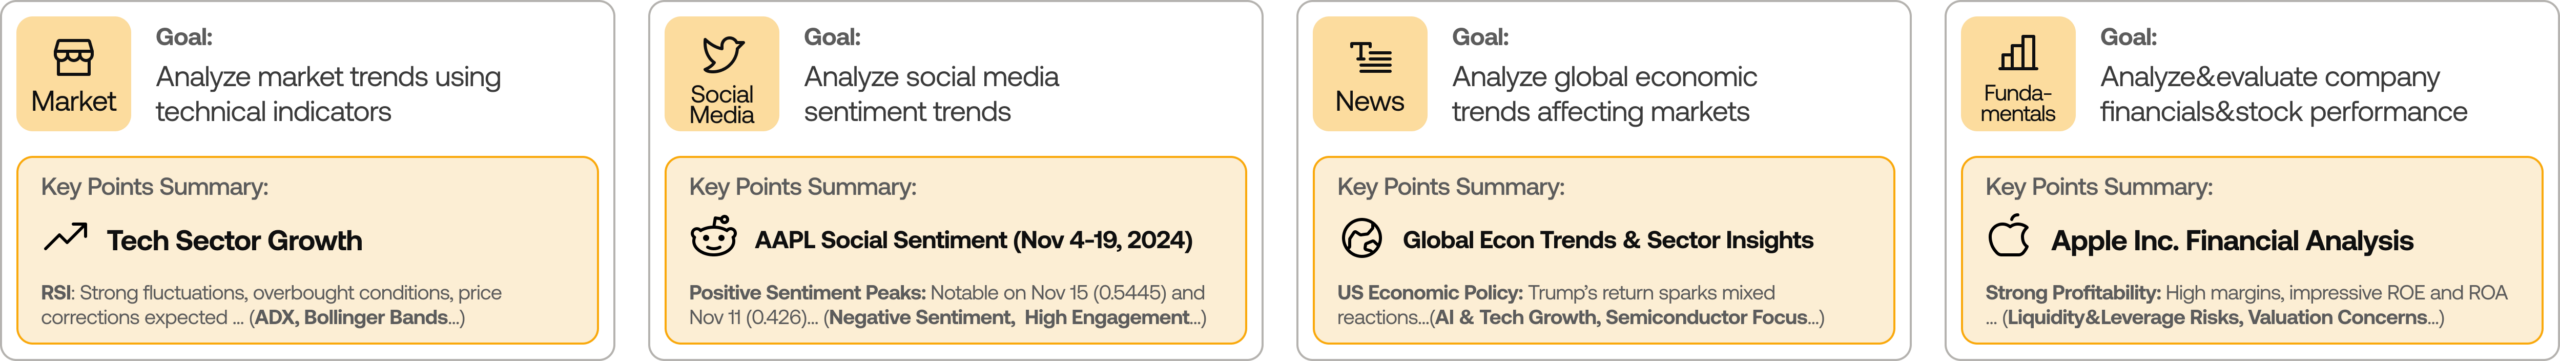
在工程实现上,框架通过 LangGraph 的异步 DAG 并发驱动这四位分析师独立调用各自的外部工具,只有当所有分析师的结构化评估报告全部产出并落盘后,下游的协同机制才会被唤醒。这种设计既压缩了多轮工具调用的总体耗时,也避免了不同模态数据在单提示词中产生上下文干扰。
02 / 消除单边幻觉:多空研究员结构化辩论
很多多智能体系统在拿到分析结论后,直接将其送给汇总模型生成结论,这种链路无法阻断模型在长上下文中的「顺从偏见(Sycophancy)」。TradingAgents 引入了极具创意的多空辩论(Debate Protocol)机制。
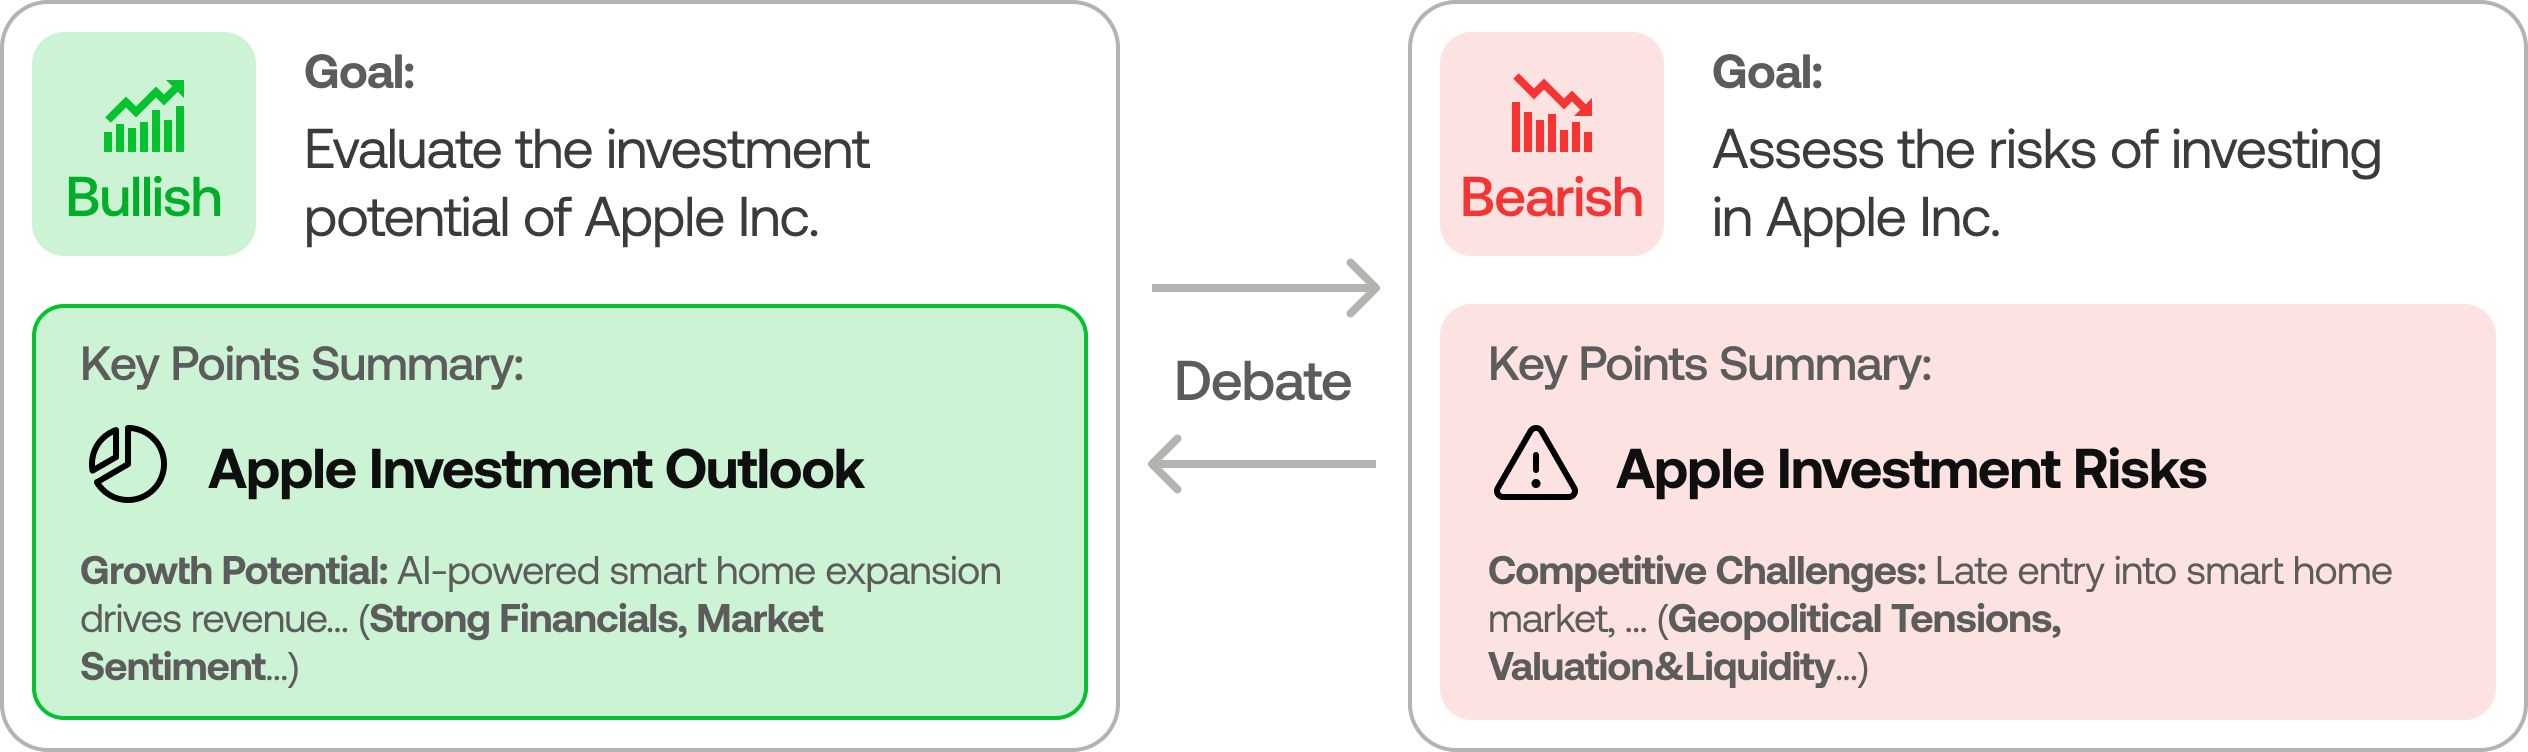
多头研究员(Bull Researcher)负责挖掘基本面利好、技术突破和市场溢价理由;空头研究员(Bear Researcher)则针对前者的每一个推断实施严苛的证伪,指出诸如存货激增、毛利承压或宏观流动性紧缩等潜在雷区。双方展开多轮回合制交叉辩论,迫使双方拿出详实的数据证据互相质询。
💡 架构启示:对抗性辩论是抑制大模型盲目乐观最廉价且行之有效的手段。辩论产生的完整上下文随后递交给独立的交易员智能体(Trader Agent),交易员在充分审视正反方论据后,才会生成具体交易意向(方向、头寸规模、入场时机)。
03 / 独立风控与投资经理:坚决不让交易员自由下单
在多数 AI 交易演示项目中,模型只要输出「Buy」,系统就直接调 API 下单,这在实际工程和资金安全上是灾难性的。TradingAgents 设立了严格的独立风控与投资经理终审制:
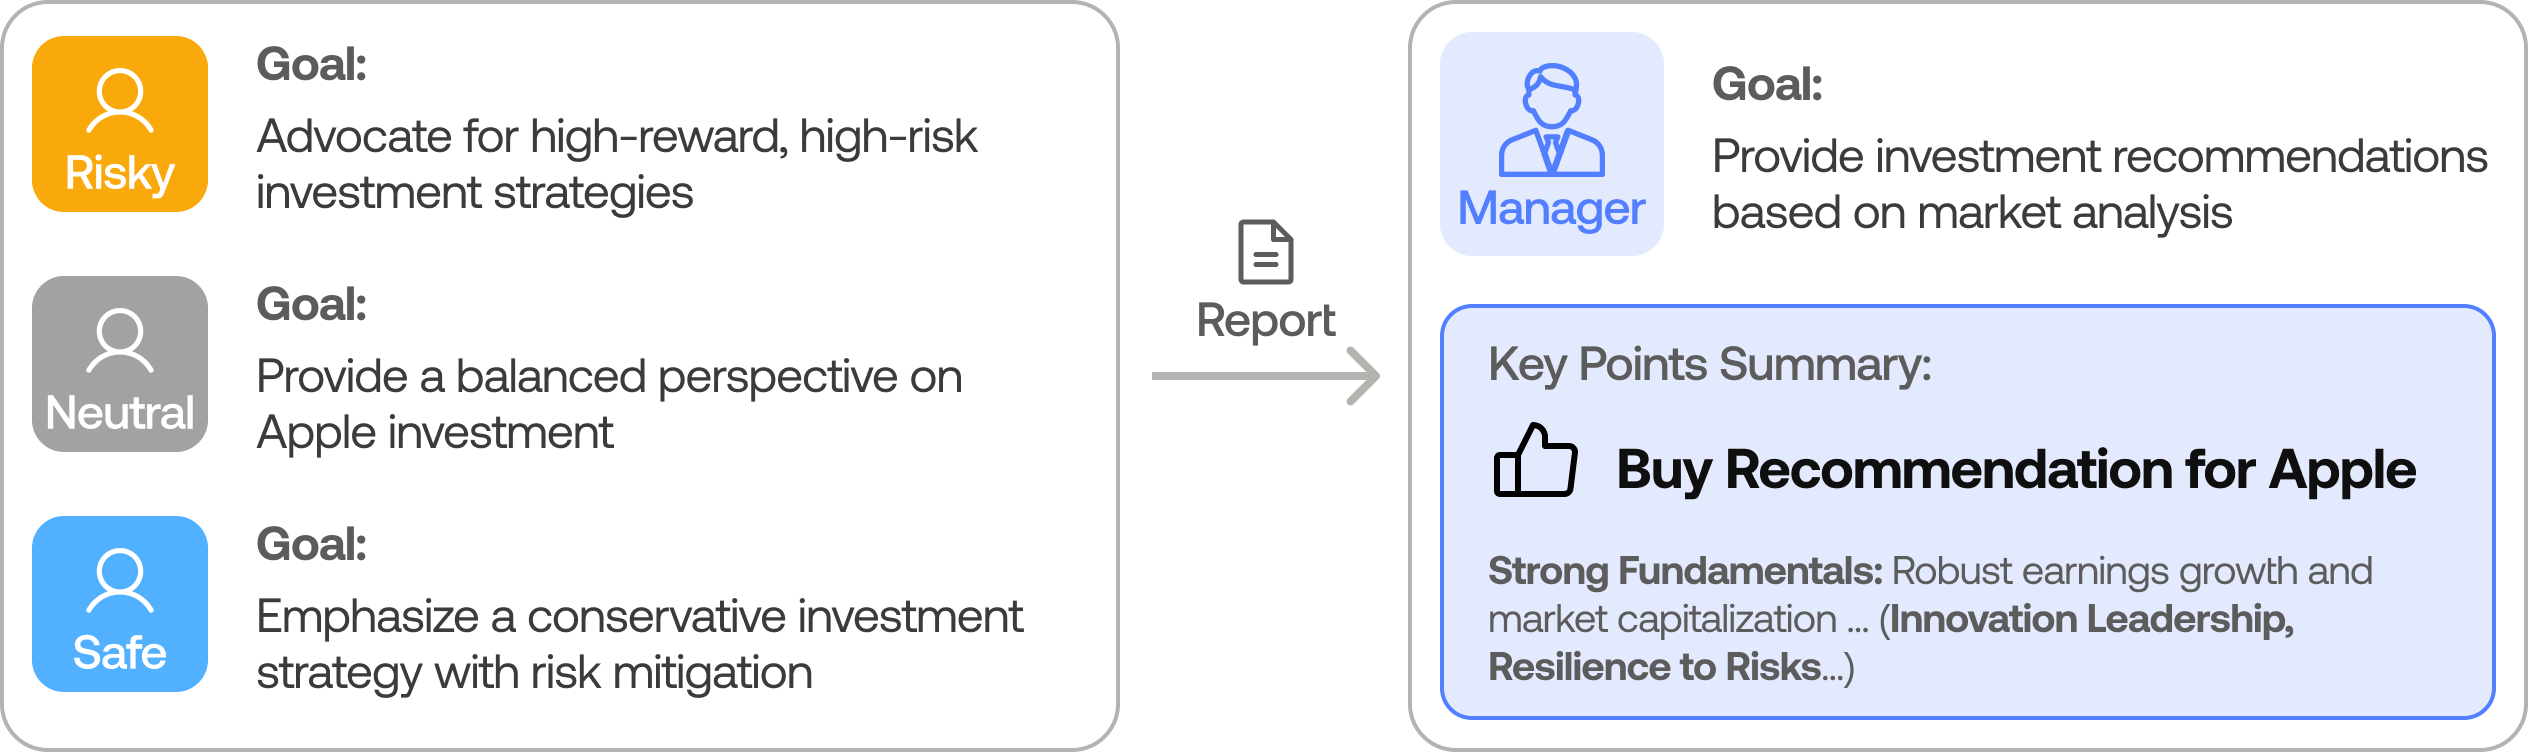
风控团队(Risk Management)持续测算整体投资组合的敞口、标的流动性及在极端行情下的潜在回撤幅度。如果交易员给出的下单请求超出仓位上限或与当前组合波动率相抵触,风控团队会给出警告或削减建议,最终由投资组合经理(Portfolio Manager)完成审核决断。只有经过终审签署的订单,才会被发送到模拟交易所撮合。
04 / 拒绝「偷看答案」:严格的点时数据截断(Point-in-Time)
在量化交易与回测中,最致命的问题莫过于未来信息泄漏(Look-Ahead Bias)。如果你让智能体在 2024 年 3 月 1 日做决策,而它的工具悄悄读取了 3 月 10 日才发布的季报修正数据,那么回测出的年化收益无论多惊人,实盘运行都会迅速失效。
TradingAgents 在数据管道(dataflows/date_window.py)层面实现了严格的点时完整性(Point-in-Time Integrity)约束:
# tradingagents/dataflows/date_window.py 核心拦截逻辑
def in_window(dt: datetime, start: date, end: date) -> bool:
    """严格限制数据时间戳在分析窗口之内,杜绝未来信息偷跑"""
    utc_dt = to_utc(dt)
    start_dt = datetime.combine(start, time.min, tzinfo=timezone.utc)
    # 上界严格截断在回测截止日午夜零点,次日及以后的数据均被剔除
    end_dt = datetime.combine(end + timedelta(days=1), time.min, tzinfo=timezone.utc)
    return start_dt <= utc_dt < end_dt
系统拦截了所有数据源接口(SEC 财报、FRED 宏观指标、社交帖子),统一强制对齐到模拟运行当天的 UTC 时间戳。无明确日期的历史快照直接被拒,从底层物理杜绝了大模型在回测中的「偷看答案」作弊。
05 / 决策沉淀与复盘:从交易结果提炼轻量认知
除了即时决策,TradingAgents 还内置了结算与反思循环(memory/reflection.py)。每一笔获批的交易提案及其背后的多空论据都会被持久化保存在日志中。当持有期结束、真实市场价格结算后,反思模块(Reflector)会比对实际盈亏与预期偏差,生成一段 2-4 句话的精炼教训。
这段短小精悍的经验会被重新注入后续会话的提示词上下文中,使系统在不滥用 Token 预算的前提下,逐步校准自己对特定行业或资产波动的判断惯性。
📚 项目与资源链接
开源仓库:https://github.com/TauricResearch/TradingAgents
学术论文:TradingAgents: Multi-Agents LLM Financial Trading Framework (arXiv:2412.20138)
核心技术栈:Python 3.11+, LangGraph, SEC EDGAR API, FRED, Polymarket, OpenAI/Anthropic/Bedrock API
注:项目仅供学术研究与工程架构参考,不构成任何投资建议。